|
|
|
 |
| |
|
|
|
 보험이란 |
|
 |
|
| |
 |
|
보험이란? |
| |
|
1. 사고의 발생확률을 어느정도 예측할
수 있는 |
| |
|
2. 우연한 사고에 대비하여 |
| |
|
3. 경제적 손실을
보전할 목적으로 |
| |
|
4. 많은 사람들이
결합하여 |
| |
|
5. 공동준비재산을 형성하는 경제준비이다. |
|
| |
|
 |
보험의
필요성 |
|
| |
|
각종 재난과 사고, 질병에 대한
대비수단이 필요
|
| |
|
기술적 수단(예방,진압)으로는
불충분함.
|
|
| |
|
기술적 수단
|
경제적 수단
|
예방 : 사고의 발생을 미리 막는 조치
진압 : 손해를 줄이기 위한 사고의
수습 |
저축 : 발생의 확실한 사건으로 인한 경제적 수요의
충족
보험 : 발생의 시기가 우현한 사건으로 인한 경제적
수요의 충족 |
|
|
| |
|
생명보험을 필요로 하는 사회적 배경 |
|
| |
|
1인가족의
증가와
자기책임주의
|
통계청 "인구주택총조사"에서
1인가구수는 86년 4.8% → 90년 9.0% → 2000년 15.5%로 증가
→ 1인 가구수의 비율이 계속 증가 되어가는 추세이다. |
|
재해와
성인병의
증가
|
→
커다란 사회문제로 대두됨에 따라 유사시에 대비하는 경제준비의
필요성이 증가
※ "사망원인 통계연보"에서 사망원인 순위
- 1위 : 암
- 2위 : 뇌혈관질환
- 3위 : 심장질환
|
|
노후에 대한
불안
|
- 평균수명
전망 : 65세 이상 노인층 비율 2000년 7.2%, 2019년 14.4%로
고령화사회 진입, 2026년 20.0%로 초고령사회 도달 전망.
→갈수록 노령화사회로 진행됨에 따라 노후생활자금의 확보가 중요한
문제로 대두되고 있다.
※ 우리나라 국민의 평균수명은 2001년 76.5세에서 2030년 81.5세, 2050년 83.0세가 될 것으로 전망 |
|
|
|
|
|
|
생명보험의
기본 원리 |
|
| |
|
상부상조의 정신 : 상부상조의 정신을
과학적, 합리적으로 제도화한 것이 생명보험 |
| |
|
공평한 위험 분담 |
| |
|
※
|
생명보험의 과학적 기초 : 대수의 법칙,
생명표, 수지상등의 원칙 |
| |
|
※ |
대수의 법칙 : 어떠한 사건의 발생비율은
1회나 2회의 관찰로는 측정이 곤란하지만
관찰의 횟수를 늘려가면 일정한 발생확률이 나온다. (주사위, 동전 등) |
| |
|
|
※
|
사망률 = 1년간의 사망자수 ÷연초의
생존자수 |
| |
|
※ |
생명표(=사망표) : 대수의 법칙에
의해서 사람의 연령별 생사잔존상태 (생존자수,
사망자수, 생존율, 평균여명)를 나타낸 표 |
| |
|
|
-
|
국민생명표 : 국민 또는 특정지역의
인구를 대상으로 작성 |
| |
|
|
-
|
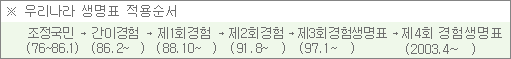
경험생명표
: 생명보험회사나 공제조합 등의 가입자에 대해 실제 사망경험을
근거로 작성 |
| |
|
|
|
 |
| |
|
|
|
* 현재 제4회 경험생명표 사용 |
| |
|
※ |
수지상등의 원칙 : 보험료총액 = 지급하는
보험금 + 경비 |
|
| |
|
|
생명보험의
역사 |
|
| |
 |
고대 |
: 장례비용
공동부담, 천재지변이나, 여행중의 도난이나 재해로 인한 손해를
공동으로 부담 |
| |
|
중세 |
: 주로 상인들의
친목도모 단체인 길드(Guild)조직을 중심으로한 상호부조 제도가
일반화.
항해중인 선박이나 재해로 인한 손해를 공동으로 부담 |
| |
|
근대 |
: 근대적 생명보험은 17세기 이탈리아의 톤티가 고안한 톤틴연금에 의해 사망표와
보험 수리의 연구가 본격화되면서 시작 그 후 18세기에는 세계 최초의 근대적 생명
보험회사인 에퀴타블생명이 영국에서 설립 |
| |
|
우리나라의 생명보험 |
| |
|
|
생명보험과
유사한 우리나라 상호부조제도 : 창(신라), 보(고려), 계(조선)
근대적 생명보험은 1876년 강화도 조약이후 일본인에 의해서 도입
우리나라 최초의 생명보험회사 : 조선생명(1921년) - 한상룡 등 실업가 |
|
|
|
|
|
생명보험의
사회적 기능 |
|
| |
|
|
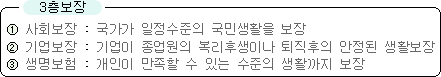
생명보험의 "사회보장제도"로는
부족한 생활에 대한 보장기능을 보완함 |
| |
|
|
 |
| |
|
※
|
이러한 3층보장론의 측면에서 볼 때 공영보험인 사회보험과
사보험인 생명보험의
관계는 상호보완과 경쟁이라는 양면성을 가지고 있음 |
|
| |
|
【 참고
: 사회보험과 민영보험의 비교 】 |
| |
|
| 구
분 |
사
회 보 험 |
민
영 보 험 |
| 가입형태 |
의무가입 |
임의가입 |
| 급여결정 |
법률로 규정 |
계약에 의해 결정 |
| 보장수준 |
사회적 최저수준
(National Minimum)보장 |
보험료부담수준에 의한
보험급여수준 증감 |
| 운영주체 |
정부(독점) |
민간(자유경쟁) |
| 기금운영 |
정부에 의해 적립기금
투자방법 결정 |
민간에 의해 적립기금
투자방법 결정 |
| 운영취지 |
사회적 형평성(복지개념) |
개인별 적정성(보험개념) |
| 의견합치 |
목적 및 결과에 대한
이해당사자간 의견 불일치 |
목적 및 결과에 대한
이해당사자간 의견 일치 |
|
| |
|
【 참고
: 사회보장제도의 개요 】 |
| |
|
사회보장제도란 기본적으로 국가가 국민의 최저생활을 보장해
주기 위해 실시하는 각종 제도를 총칭하는 말로써 우리나라의 경우에는 크게 사회보험, 공공부조, 사회복지서비스등 3개분야로
나누어 실시하고 있다.
|
| |
|
|
사회보험
|
| |
|
|
국민이 질병이나 부상, 사망, 노령(老齡)등으로 인해 경제적
어려움을 겪을 경우 각종
급여를 제공(의료보험, 연금보험, 재해보상보험, 고용보험 등 4개부문)
|
| |
|
|
공공부조
|
| |
|
|
생활이 궁핍한 계층을 대상 (생활보호, 의료보호, 재해구호,
보훈사업 등)
|
| |
|
|
사회복지서비스
|
| |
|
|
불우아동 및 노령자, 심신장애자, 미혼모 등에 대해 정부차원의
복지서비스를 제공
(아동복지, 노인복지, 모자복지, 장애자복지 등 4개 부문)
|
|
|
|

|
|
|
|





 운세정보